«أكسا مصر» تستهدف نموًا سنويًا 30% وتتوسع في التأمين العقاري والتمويل الاستهلاكي

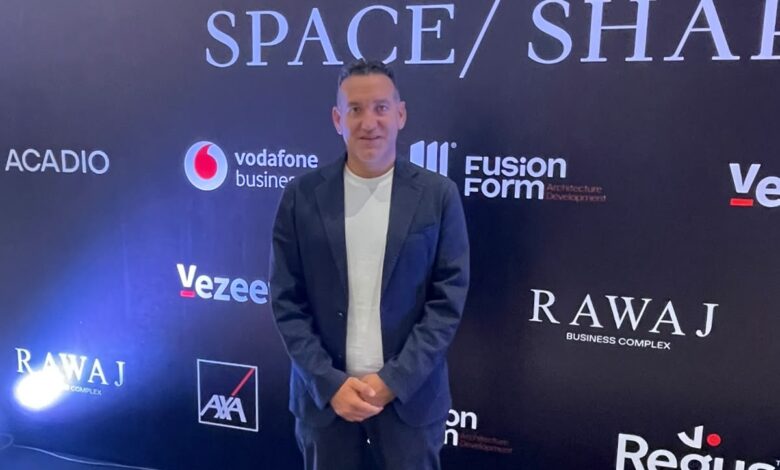
كشف محمد أبو علم، العضو المنتدب لشركة «أكسا مصر»، عن خطة الشركة للتوسع في تقديم حلول تأمينية جديدة بالسوق المصرية، خاصة في القطاع العقاري والتمويل الاستهلاكي، مستهدفًا تحقيق نمو سنوي بنحو 30% خلال الفترة من 2027 إلى 2029، عبر ثلاثة خطوط رئيسية للأعمال، هي التأمين الطبي، وتأمينات الحياة، وتأمينات الممتلكات والمسؤوليات.
وأوضح أبو علم أن الشركة تعمل على التوسع في مجالات جديدة من خلال عقد شراكات مع شركات من قطاعات مختلفة، بهدف الوصول إلى شرائح جديدة من العملاء، والاستفادة من الفرص الاستثمارية المتاحة بالسوق المصرية، مشيرًا إلى أن «سوا للتأمين متناهي الصغر» وشركات التمويل الاستهلاكي تمثلان أحد مجالات التوسع المهمة بالنسبة للشركة.
وأشار إلى أن عدد شركات التمويل التي ترتبط معها أكسا بشراكات ارتفع حاليًا إلى نحو 12 شركة، من بينها Valu، مقابل 6 شركات في وقت سابق، موضحًا أن هذه الشراكات تتضمن تأمين المحافظ الائتمانية، بما يوفر حماية لأسرة العميل في حالة وفاته بينما لا يزال عليه رصيد مستحق.
وأوضح أن التغطية التأمينية تتولى سداد الرصيد المتبقي نيابة عن العميل في حالة الوفاة، بينما يظل الأصل محل التمويل للعميل أو لورثته وأسرته، بما يمنع انتقال عبء المديونية إلى أسرة المتوفى.
وكشف أبو علم عن تعاون أكسا مع Maven Development في مشروعين، هما Cali Coast في الساحل الشمالي وBaymount في العين السخنة، إلى جانب شراكة مع حسن علام العقارية لتقديم حلول تأمينية ضمن مشروعات في القاهرة الجديدة.
وأضاف أن أكسا لديها العديد من الشراكات مع المطورين العقاريين، لافتًا إلى وجود مشروع جديد وصفه بأنه من المشروعات التي «كسرت السوق» خلال الفترة الأخيرة، موضحًا أن توقيع الاتفاق الخاص بالمشروع الجديد من المتوقع أن يتم خلال الشهر المقبل، مشيرًا إلى أن المشروع تابع لمستثمر مصري، دون الكشف عن التفاصيل قبل الإعلان الرسمي.
أكسا تتوسع في التأمين العقاري
وقال أبو علم إن التأمين لم يعد يقتصر على حماية الأصول، وإنما يتجه بصورة أكبر إلى حماية العميل نفسه وتقديم قيمة مضافة للمنتج، مؤكدًا أن دمج التأمين في القطاع العقاري لا يمثل مجرد اتجاه جديد في السوق العقارية، وإنما يعد اتجاهًا جديدًا في سوق التأمين بشكل عام.
وأوضح أن أحد أبرز التحديات التي تواجه صناعة التأمين يتمثل في الوصول إلى العملاء، وهو ما دفع أكسا إلى عقد شراكات مع شركات في قطاعات مختلفة للوصول إلى شرائح جديدة، خاصة أن القطاع العقاري يعد أحد أكبر القطاعات التي تشهد استثمارات ضخمة في مصر.
وأشار إلى أن غالبية الشراكات العقارية التي عقدتها أكسا خلال الفترة الماضية كانت مرتبطة بمرحلة الإنشاء، إلا أن الشركة تستهدف حاليًا التوسع بصورة أكبر في الجانب التجاري والتشغيلي للمشروعات.
«رواج» نموذج لدمج التأمين في شراء العقار
وأوضح أبو علم أن الشراكة بين أكسا وSpace Shapers في مشروع «رواج» تمثل نموذجًا جديدًا لدمج التأمين في تجربة شراء العقار، من خلال توفير تغطيات تحمي العميل خلال فترة سداد الوحدة التي تصل إلى 8 سنوات، إلى جانب خطط للتوسع في تأمين الوحدات والعيادات ومحتوياتها بعد انتقال المشروعات من مرحلة الإنشاء إلى التشغيل.
وأضاف أن مشروع «رواج» كان من المشروعات التي جذبت اهتمام أكسا، بسبب تركيز الشركة على العميل ودراسة احتياجاته ومتطلباته بصورة دقيقة.
وأكد أن هذا التوجه يتوافق مع استراتيجية أكسا التي تمتلك مجموعة متنوعة من وثائق التأمين، ويمكنها إعادة توظيف هذه المنتجات ضمن قيمة مضافة تناسب احتياجات المطورين العقاريين والعملاء في قطاعات مختلفة.
«تأمين الأقساط» يحمي العميل في الظروف الصحية الشديدة
وكشف أبو علم عن تقديم منتج آخر ضمن الشراكة تحت مسمى «تأمين الأقساط»، وهو منتج تم الاستفادة من تجربته في السوق الفرنسية.
وأوضح أن المنتج يستهدف حماية العميل من الالتزام بسداد الأقساط في حالة تعرضه لظرف صحي شديد، مشيرًا إلى أنه إذا كان العميل يسدد 50 ألف جنيه شهريًا، أو 150 ألف جنيه كل ثلاثة أشهر، أو 300 ألف جنيه كل ستة أشهر، أو وفق نظام سداد سنوي، فإن أكسا تتولى سداد القسط نيابة عنه في حالة دخوله المستشفى لمدة تزيد على 3 أيام نتيجة حالة شديدة.
وأكد أن التغطية تشمل الحوادث أو المرض، وتمتد كذلك إلى حالات الأوبئة، ومن بينها جائحة كورونا، مشيرًا إلى أن هذا المنتج لا يوجد حاليًا بالشكل نفسه في السوق المصرية.
أبو علم: التأمين يمكن أن يقدم قيمة مضافة لعملاء القطاع العقاري
وأكد العضو المنتدب لشركة أكسا مصر أن المنافسة بين المطورين خلال الفترة الأخيرة اتجهت إلى تقديم خيارات تمويل أكثر مرونة للعملاء، مثل مقدم حجز بنسبة 0% وفترات تقسيط قد تمتد حتى 12 عامًا.
وأوضح أن هذا التوجه يرتبط غالبًا برغبة المطورين في تلبية احتياجات العملاء وتخفيف الأعباء المالية، بما ينعكس على تفضيل فترات سداد أطول وأسهل.
وأضاف أن قطاع التأمين يمكن أن يساهم بشكل إيجابي من خلال الدخول في شراكات مع المطورين لتقديم قيمة إضافية للعملاء، مثل حلول حماية وخدمات مرتبطة بالتمويل والعقار.
قانون التأمين الموحد يفتح مجالات استثمارية جديدة
وأشار أبو علم إلى أن صدور قانون التأمين الموحد خلال العام الماضي فتح مجالات استثمارية كبيرة أمام القطاع وخلق فرصًا جديدة أمام شركات التأمين.
وأوضح أن أكسا دخلت في مشروع مشترك مع البريد المصري وشركة استثمارية، في إطار توجهها للتوسع في مجالات جديدة.
أبو علم: السوق العقاري لا يمر بحالة ركود حقيقية
وحول ما يتردد بشأن وجود حالة من القلق أو الركود في السوق العقاري، أكد أبو علم أن السوق المصري لا يمر بحالة ركود بالمعنى الحقيقي، وإنما يشهد مرحلة من إعادة ترتيب الأولويات وارتفاع مستوى الوعي لدى العملاء والمستثمرين.
وأوضح أن الطلب على العقار ما زال قائمًا، ولكن العميل أصبح أكثر انتقائية في قراراته، ويركز بصورة أكبر على قوة المطور وموقع المشروع وجودة المنتج والقدرة على التنفيذ، إلى جانب القيمة الاستثمارية الحقيقية.
وتوقع أن يشهد السوق خلال الفترة المقبلة مزيدًا من الاستقرار والنمو التدريجي، خاصة مع استمرار الطلب الحقيقي على العقار باعتباره أحد أهم الأوعية الاستثمارية.
وأكد أن الشركات التي تمتلك رؤية واضحة وقدرات تنفيذية حقيقية وتقدم منتجات تتناسب مع احتياجات السوق ستكون الأكثر قدرة على تحقيق النمو، مضيفًا أن المرحلة المقبلة ستشهد منافسة أكبر بين المطورين، ولكنها ستكون منافسة قائمة على جودة المنتج والالتزام والتنفيذ والقيمة المضافة، وليس فقط على حجم الطروحات والحملات التسويقية.
أبو علم: التأمين ليس مقتصرًا على أصحاب الدخول المرتفعة
وشدد أبو علم على ضرورة تغيير الصورة الذهنية المرتبطة بالتأمين، مؤكدًا أن الاعتقاد بأن التأمين يستهدف فقط أصحاب الدخول والقدرات المالية المرتفعة مفهوم خاطئ.
وقال إن التأمين يجب أن يكون مناسبًا ومتاحًا لجميع فئات المجتمع، بداية من العامل الذي يحصل على دخله بصورة يومية وصولًا إلى رئيس أكبر الشركات، لأن الاحتياج إلى الحماية التأمينية لا يرتبط بمستوى الدخل فقط.
الاحتفاظ بالعملاء يتجاوز 90%
وكشف أبو علم عن تجاوز معدل الاحتفاظ بالعملاء لدى أكسا 90%، مشيرًا إلى وجود شركاء مستمرين مع الشركة منذ سنوات طويلة.
وأضاف أن هناك عملاء وشركاء يتعاملون مع أكسا منذ أكثر من 11 عامًا، معتبرًا أن استمرار هذه العلاقات يعكس جودة الخدمة المقدمة وعدالة الأسعار التأمينية.